Inicio › Blog & Guías IA › Productividad y Ventas
Clasificar gastos operativos con IA sin convertir etiquetas en criterio fiscal
Ordena gastos ficticios por finalidad interna, conserva ambiguos y verifica sumas por categoría sin deducir impuestos, deducibilidad ni cuentas contables.
Ruta temática: IA para oficina: Excel, correos y documentos
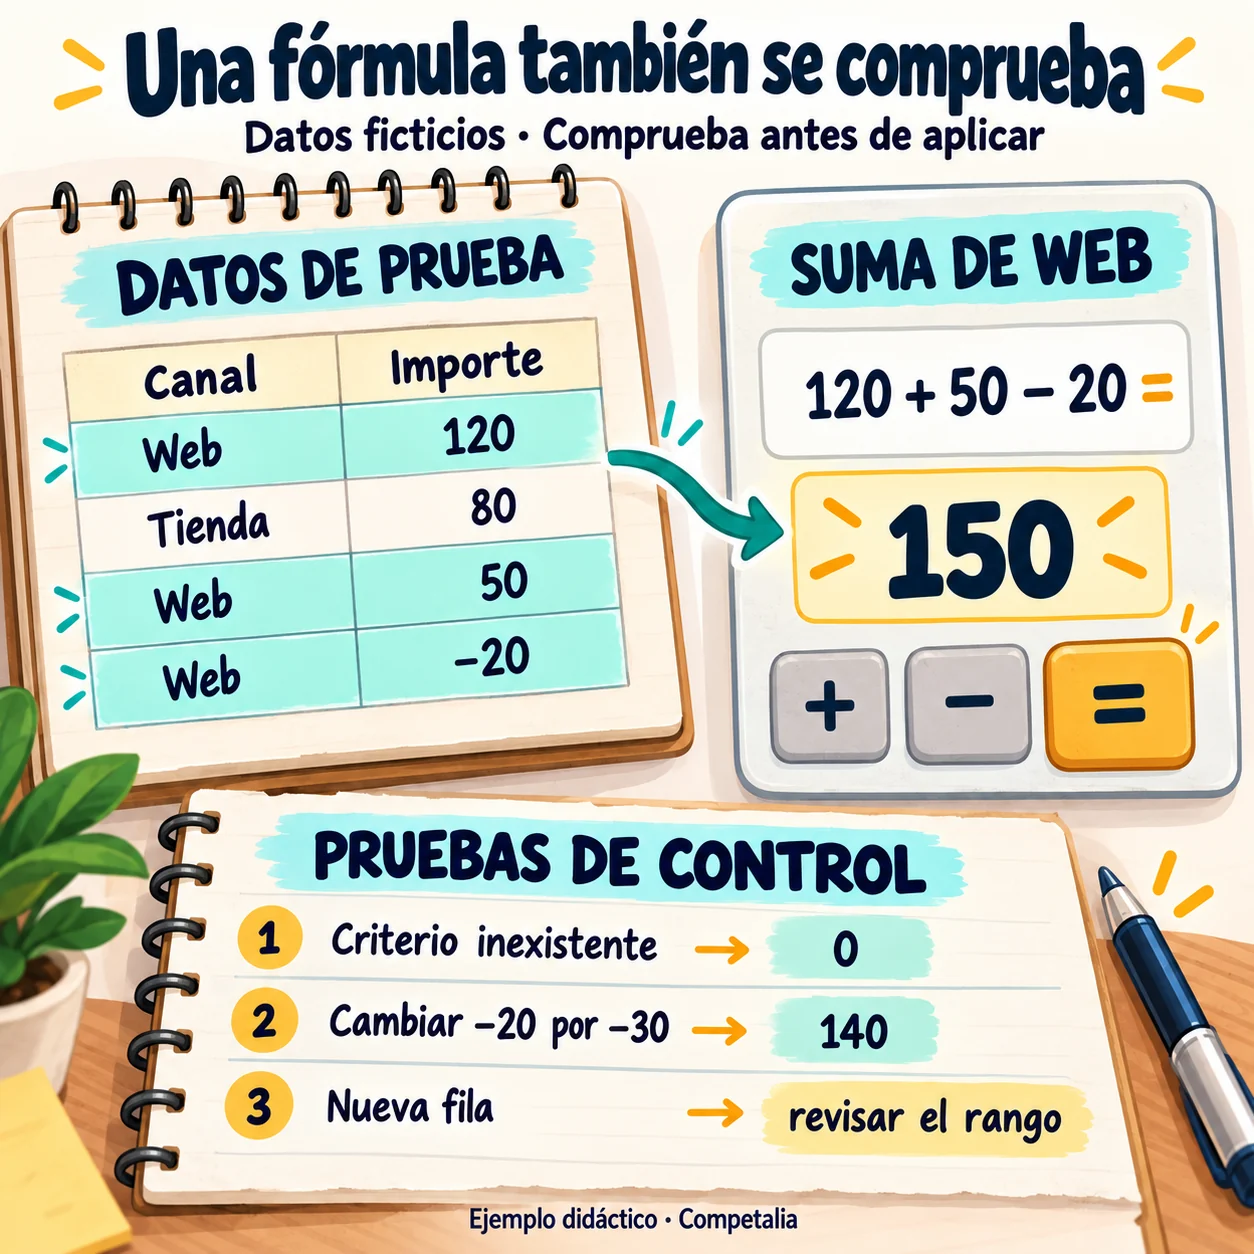
Ilustración de apoyo reutilizada: representa otro ejemplo didáctico del mismo ámbito, no un resultado del caso descrito en esta guía.
Leer el ejemplo en texto
- Datos de prueba. Canal e importe: Web 120, Tienda 80, Web 50 y Web −20.
- Suma de Web. 120 + 50 − 20 = 150. La fila Tienda queda fuera del criterio.
- Controles. Un criterio inexistente da cero. Cambiar −20 por −30 da 140. Si se añade una fila, revisar si el rango la incluye.
En esta guía
Utiliza categorías internas definidas y reserva una categoría pendiente para descripciones insuficientes. La clasificación organiza el análisis operativo; no determina tratamiento fiscal, deducibilidad ni asiento contable.
Guía preparada con apoyo de IA. Casos y resultados didácticos, con datos ficticios; adapta y comprueba las plantillas antes de utilizarlas.
Separar el objetivo operativo del tratamiento contable
Un equipo puede querer saber cuánto ha destinado a material, desplazamientos y suscripciones para preparar una reunión de seguimiento. Esa finalidad necesita etiquetas consistentes, pero no permite decidir cómo declarar un gasto. Escribe el objetivo y las categorías antes de facilitar los datos. Si la pregunta es fiscal o contable, requiere otro análisis y las fuentes correspondientes.
El conjunto ficticio incluye G1 papel, 24 euros; G2 trayecto a visita técnica, 18; G3 licencia mensual de editor, 30; G4 «servicios varios», 40. Las categorías acordadas son Material, Desplazamiento, Suscripción y Pendiente. No hay facturas ni información sobre impuestos.
Pedir etiqueta, motivo y conservación del importe
Plantilla para adaptar
Clasifica estos gastos ficticios con finalidad de análisis interno:
G1 papel 24 euros; G2 trayecto a visita técnica 18; G3 licencia mensual de editor
30; G4 servicios varios 40. Usa solo Material, Desplazamiento, Suscripción,
Pendiente. Devuelve identificador, importe original, categoría y motivo breve.
No infieras impuestos, deducibilidad, cuenta contable ni carácter profesional
con efectos fiscales. Si la descripción no basta, utiliza Pendiente y formula
una pregunta concreta. Totaliza por categoría y conserva las cuatro filas.
Conservar importe e identificador evita perder la relación con la fuente. La explicación breve debe señalar la descripción utilizada, no aportar una historia inventada sobre el viaje o la licencia. Un gasto con nombre ambiguo merece una pregunta, aunque resulte menos elegante que una clasificación completa.
Verificar etiquetas y suma del ejemplo
G1 corresponde a Material, G2 a Desplazamiento y G3 a Suscripción según las reglas del ejercicio. G4 queda Pendiente porque «servicios varios» no identifica finalidad. Los subtotales son 24, 18, 30 y 40 euros, y el total conservado es 112. La pregunta útil para G4 sería qué servicio se contrató.
Si el resultado omite la categoría Pendiente, sumará solo 72 y dará una imagen incompleta. Comprueba tanto la suma de todas las filas como la de subtotales. No uses un total que combina monedas distintas; cuando exista esa situación, separa por moneda y deja la conversión fuera hasta definir una fuente y fecha.
Resolver descripciones mixtas sin adivinar
Un justificante puede mezclar material y transporte. Si el importe no está desglosado, no repartas a partes iguales por comodidad. Conserva una categoría mixta solo si se ha definido o deja la fila pendiente de desglose. La IA puede proponer una pregunta al propietario del registro y preparar la estructura para completar la respuesta.
También pueden aparecer devoluciones con importes negativos. Define si el análisis las conserva como ajuste dentro de su categoría o en un bloque separado. No borres el signo ni lo interpretes automáticamente como error. El registro debe permitir distinguir una devolución real de una errata que requiere comprobación.
Práctica con una devolución documentada
Añade G5 «devolución de papel», menos seis euros. Si la convención es imputarla a Material, el subtotal pasa a 18 y el total a 106. Pide al revisor que explique la variación sin cambiar las categorías restantes. Después añade una fila con moneda desconocida: debe quedar fuera de un total en euros hasta aclararla.
Entrega la tabla con el diccionario de categorías y las preguntas abiertas. Esa documentación permite repetir el análisis con criterios comparables. Si más adelante se necesita contabilidad o fiscalidad, facilita los documentos pertinentes al responsable correspondiente; una etiqueta creada para una reunión no debe reutilizarse silenciosamente como decisión administrativa.
Cómo seguir aprendiendo
Para situar este caso dentro de un método más amplio, consulta nuestra guía de productividad y ventas. Si quieres practicar con acompañamiento, revisa el programa del curso relacionado y comprueba sus objetivos, requisitos y modalidad antes de elegir.
Preguntas Frecuentes sobre Productividad y Ventas
¿La categoría determina deducibilidad?
No. Estas etiquetas sirven únicamente para el análisis interno descrito.
¿Qué hacer con servicios varios?
Dejarlo pendiente y solicitar una descripción de la finalidad concreta.
¿Puedo sumar gastos en monedas diferentes?
Sepáralos por moneda hasta definir y revisar una regla de conversión.
Antonio Rodríguez Mellado
Formador en inteligencia artificial aplicada al trabajo y responsable editorial de Competalia. Consulta cómo se preparan las guías, sus fuentes y el uso de IA o comunica una corrección.
Practica estas tareas con formación en IA
Consulta los programas de Competalia y sus condiciones. Si tu empresa desea bonificar la formación, comprobaremos el crédito disponible y los requisitos aplicables a su caso.